
2026年10月中旬港股加杠杆,美国财政部照例更新了国际资本流动报告,也就是业内常说的TIC数据。这一期对应的是当年8月。
表格里,中国名下的美国国债已经跌破六千亿美元,退回到十八年前的水平。
很多人第一反应是:中国在大举抛售美债。
美国智库对外关系委员会的高级研究员布拉德·塞策看完同一张表,结论却正好相反。他在社交平台上连发多帖,大意是:中国的美债没少多少,只是换了个地方放,而且美国几乎没办法插手。
这话由一位美国学者说出来,华盛顿听着挺扎心。
1.账面瘦身,钱没离场
先看账面。一年前,中国持仓还在七千亿美元附近。到2026年8月,账面上硬是少了一千一百亿上下。
同一时期,另外两个国家的数字却在往上走。加拿大名下的美债涨了两百亿出头,比利时涨了将近四百亿。要知道,五年前这两家加起来还不到四千亿,如今已经逼近万亿。
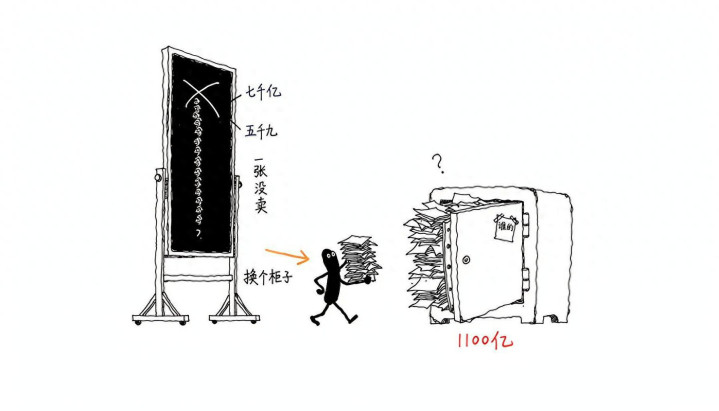
加拿大不是出口大国,比利时全国人口也就一千一百多万。账面上冒出来的几千亿,到底是谁的?
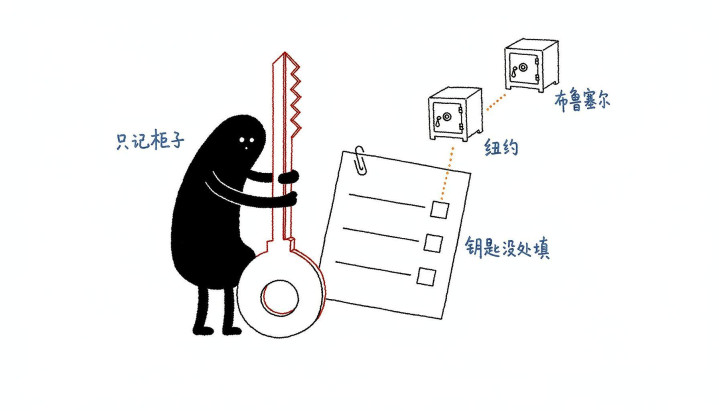
这里有个技术细节。TIC统计的是债券的“托管地”,不是债券真正的主人。一笔债券存在纽约,就记在美国托管人名下;挪到布鲁塞尔的欧洲清算银行,就记成比利时。
说白了,财政部的表格只看得见保险柜放在哪座城市,看不见钥匙在谁手里。
塞策追踪这件事多年。他估算,中国外汇储备里美元资产的比重,大致还在一半出头,和十年前差不多。值得注意的是,他还指出过另一条路:中国把一部分国债换成了房利美、房地美这类机构债,这部分不计入“美国国债”那一栏。
当然,加拿大、比利时的增量不能全算到中国头上,具体有多少属于中国,没有人拿得出确数。但“中国在清仓美债”的说法,至少夸大了。
2.美债褪色,黄金上位
钱没走光,不等于对美债放心。这几年,美债自身的成色确实在下降。
第一层是债务规模。美国联邦债务已经超过三十八万亿美元,比一年的GDP还多出两成多。更扎眼的是利息:2025财年,联邦政府付出去的国债利息超过一万亿美元,比国防开支还多。
第二层是信用评级。2025年5月16日,穆迪把美国从最高的Aaa降到Aa1。标普早在2011年就下调过,惠誉是在2023年。至此,三大评级机构全部摘掉了美国的“最高信用”标签。
第三层最要命,是规则本身靠不住了。2022年俄乌冲突爆发后,西方冻结了俄罗斯约三千亿美元的央行资产。
更耐人寻味的是,这笔冻结资产里最大的一块,就存在比利时的欧洲清算银行。
这说明换个托管地只解决了一半问题,另一半要靠黄金。外储放在别人家的保险柜里,终究是别人能上锁的;金条放进自己的金库,谁也冻不了。
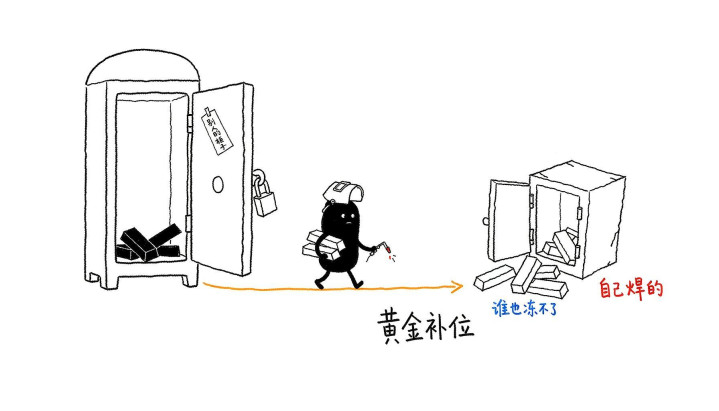
中国央行从2024年11月重新开始增持黄金,到2026年8月已经连续买了近两年,累计超过百吨。买的节奏也有讲究:金价回调时多买,冲高时就停手。
全球央行都在这么做。世界黄金协会2026年的央行调查里,绝大多数受访央行预计未来一年会继续增持黄金。更致命的是,2025年前后,全球央行储备中黄金的占比,第一次超过了美国国债。
几十年来,这是头一回。
3.看不见靶,伸不了手
再回到塞策那句“无法干预”。
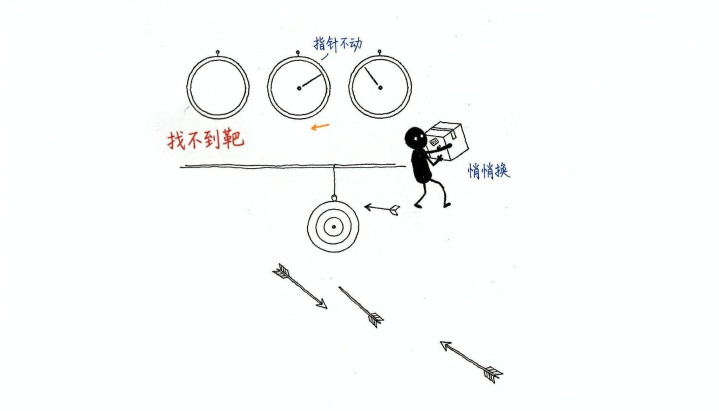
过去中国如果在市场上真金白银地抛售,美国至少看得见:卖单打出来,收益率跟着跳,财政部还可以走外交渠道施压,甚至动用金融制裁。
托管搬家完全是另一回事。债券没有卖出,二级市场上没有一张卖单,收益率纹丝不动。资产只是从纽约的账户转进了别处的账户。
这不是TIC系统的漏洞。这套统计方法从设计之初,记录的就是托管地。
「美国的手段并没有用光,问题在于压根看不见靶子。」
更麻烦的是,接盘的买家自己也很吃力。日本名下的美债超过一万亿美元,仍排第一;英国2025年超过中国升到第二,规模也在一万亿上下。可日本政府债务已经是GDP的两倍多,日元持续走弱,日本央行托住美债的空间越来越窄。英国的财政余地也不宽裕。
几个最大的“自愿买家”都在咬牙硬撑,这个体系的地基就开始松动。
4.细水长流,去掉依赖
把时间拉长看,脉络更清楚。2013年11月,中国美债持仓达到一万三千亿美元出头的峰值。到今天,账面上已经减掉一半多。
这十几年里,没有一次减持引发过市场恐慌。美债收益率没有因此跳水,美元也没有因此崩盘。
账面有节奏地减,托管悄悄地换,黄金和非美元资产持续补位,人民币跨境支付系统CIPS的业务量逐年放大。
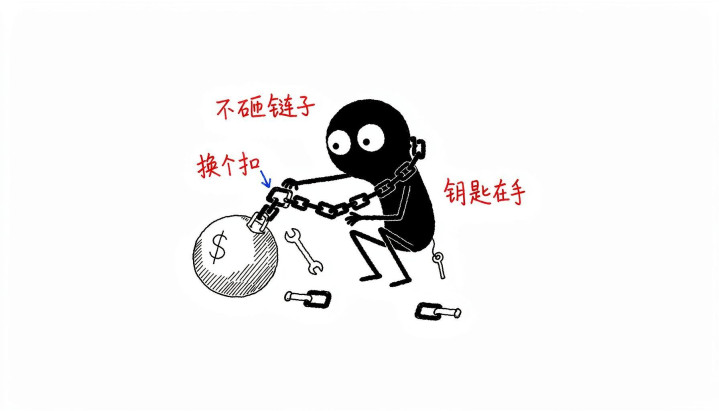
这些动作放在一起看,是一套长线布局,不是一时赌气。
国际货币基金组织的数据显示,美元在全球官方外汇储备中的占比已经跌到六成以下,是近三十年来的低点。
说到底,北京的目标从来不只是“去美元”三个字,而是“去依赖”:可以继续持有美元,但不能让美元卡住自己的脖子。
「账可以记在别人的表上,主动权必须握在自己手里。」
财政部那张TIC表格港股加杠杆,下个月还会照常更新。表上的数字会继续变化,但钥匙在谁手里,这张表依然看不见。
文章为作者独立观点,不代表联华证券_实盘炒股平台_国内炒股配资公司观点
- 上一篇:股票配资如何找客户 港股平安好医生三季报:净利润增35%,AI医疗应用场景持续延伸
- 下一篇:没有了
相关文章